一家对中国房地产谨慎了好几年的国际大投行,突然掉转船头。9月11日,花旗甩出一份研报,核心判断只有一句:中国楼市正迈入“第三轮变革”。更早三天,他们在另一份报告里写得直白——9月里出现的市场回调,都可能是买点。
态度变得这么快,图什么?
要看懂这次转向,先得明白前两次机会长什么样。
2008年,金融海啸席卷全球,喊“楼市要完”的人一抓一大把。紧接着四万亿计划落地,五次降息、四次降准,首付两成、利率七折的待遇摆上台面。结果2009年全国房价平均上涨23.3%,上海一年涨了56.7%,北京两年涨了58%。当年不敢下手的,事后肠子都悔青了。
2014年又是一出类似的戏。库存压得市场喘不过气,悲观论调满天飞。930新政松了限贷,降息周期开启,“去库存”写进中央文件,棚改货币化全速推进。深圳2015年新房均价涨39.4%,最猛的11月单月同比冲到69%。到了2016年4月,一线城市同比涨幅逼近34%。那些断言“库存太高涨不动”的,眼看着一线城市房价翻倍而无能为力。
规律其实不复杂:悲观情绪登峰造极之际,往往正是政策底现身之时。隔上几个月到一年,市场底跟上,行情启动。市场永远在恐惧中孕育机会,这话一点不假。
第三次机会呢?性质完全变了。
花旗把三十年房地产史划成三段:1998年房改,房子从福利品变商品;2003年土地招拍挂确立,高杠杆高周转模式狂奔二十年;2026年828新政,预售制改现房销售,配套项目公司制度、主办银行制度。这一刀,砍在行业的底层逻辑上。
前两次靠的是需求端大水漫灌,这次走的是供给端釜底抽薪。新房优先现房交付,预售门槛抬到主体封顶,一个项目只对接一家银行,资金全程封闭管理。老话讲得好,以前是打兴奋剂,现在直接换心脏。
手术台上的阵痛躲不掉。花旗的测算摆在那里:2027和2028年,新房成交量、新开工面积预计缩水约三成;开发商资金回笼周期从6到10个月拖到1.5到2.5年;土地出让收入可能从4.1万亿降到1.8万亿。门槛抬高意味着什么?中小房企玩不起,只能离场。
机会偏偏藏在这里。供给主动收缩的同时,需求并没有塌方。
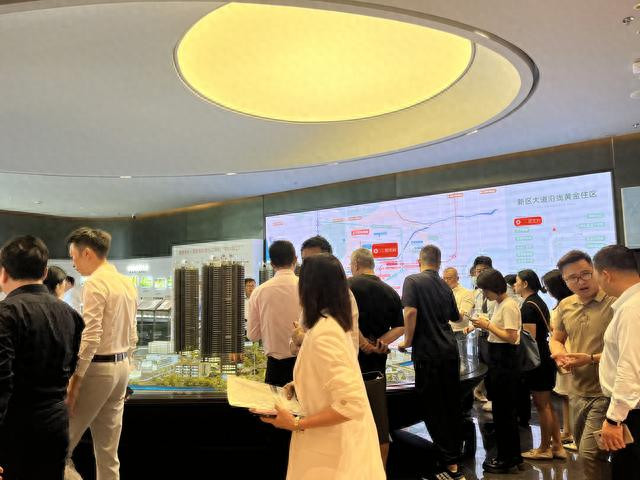
数据不会骗人。8月北京二手房成交13853套,同比增长3.9%,连续六个月正增长;上海成交23137套,同比上涨16.2%,创近五年同期新高;深圳新房加二手合计6864套,同比增长8.5%。拉长看,前八个月全国重点20城二手房累计成交99.8万套,同比增长6.3%。
一头供给收缩,一头需求企稳,天平悄悄回摆。花旗称之为“核心城市供需再平衡”。跟2008年、2014年的脉冲式行情相比,这次不是快进快出的“放水牛”,是靠制度重构磨出来的慢牛。慢,但扎实。
凭什么判断窗口正在打开?几股力量已经拧成一股绳。泡沫出清了——销售额从2021年的18.2万亿缩到2025年的8.4万亿,重点30城二手房价较峰值跌去近四成。政策底筑牢了——从924到828,两年搭起“托底加重构”的框架。市场底冒头了——一线率先企稳,207个城市交易总量同比转正。估值也趴在地板上——首套房贷利率低至2.95%到3.1%,首付一成五,贷100万比2021年高点省下近60万利息。
花旗点名的四家公司也耐人寻味:中海、华润置地、贝壳、金茂,全部给了“买入”评级。共性一目了然——土储充足、账面干净、借钱便宜、产品过硬。中海融资成本仅2.76%,全行业最低。门槛一抬,弱者退场,蛋糕留给龙头。一句话:阵痛大家扛,红利强者享。
普通人该怎么接住这次机会?
先认清现房时代的利弊。好处是所见即所得,烂尾焦虑将成为历史;代价是明后年核心城市新房供应变少,好房子更抢手。再摆正预期——花旗判断2027年核心城市楼价复苏,注意,是企稳回升,不是暴涨翻倍。最后换脑子——别再赌周期博升值,老老实实盯地段、盯品质、盯城市基本面。这是结构性机会,指望全国普涨的可以死心了。
回头看,历史总在押韵。2008年怕危机的人错过了翻倍,2014年怕库存的人错过一线大涨,2026年被现房销售阵痛吓退的人,会不会又一次把机会关在门外?
花旗这份报告的分量,不在那几个目标价,在于点破了一件事:828新政是商业模式的系统性重构,短痛换长稳,方向已定。
与其天天猜涨跌,不如想清楚一个问题——现房时代,什么房子站得住?
答案就十二个字:核心城市、核心地段、过硬品质。占全这三条,任凭风浪起,稳坐钓鱼船。
机会从不等人,只留给看得懂的人。
亚金配资提示:文章来自网络,不代表本站观点。